 📊 2017-08 월간A
2017년 8월 금융 AI 논문: 가격 충격, 거친 변동성, 딥러닝 편미분방정식
2017년 8월 arXiv 금융 연구를 5개 테마로 정리했습니다. 가격을 움직이는 주문 흐름의 물리학, 밀리초 단위 선행 후행 관계, 거친 변동성 옵션 가격 계산의 20배 가속, 딥러닝으로 푸는 200차원 편미분방정식, 알파 콤보 없는 포트폴리오까지 — 측정과 계산이 함께 정교해진 달입니다.
32분
가격 충격 모형리드 래그 관계+6
“금융 AI 논문 리뷰” 태그가 담긴 2개의 글
📊 2017-08 월간A2017년 8월 arXiv 금융 연구를 5개 테마로 정리했습니다. 가격을 움직이는 주문 흐름의 물리학, 밀리초 단위 선행 후행 관계, 거친 변동성 옵션 가격 계산의 20배 가속, 딥러닝으로 푸는 200차원 편미분방정식, 알파 콤보 없는 포트폴리오까지 — 측정과 계산이 함께 정교해진 달입니다.
 📊 2017-06 월간
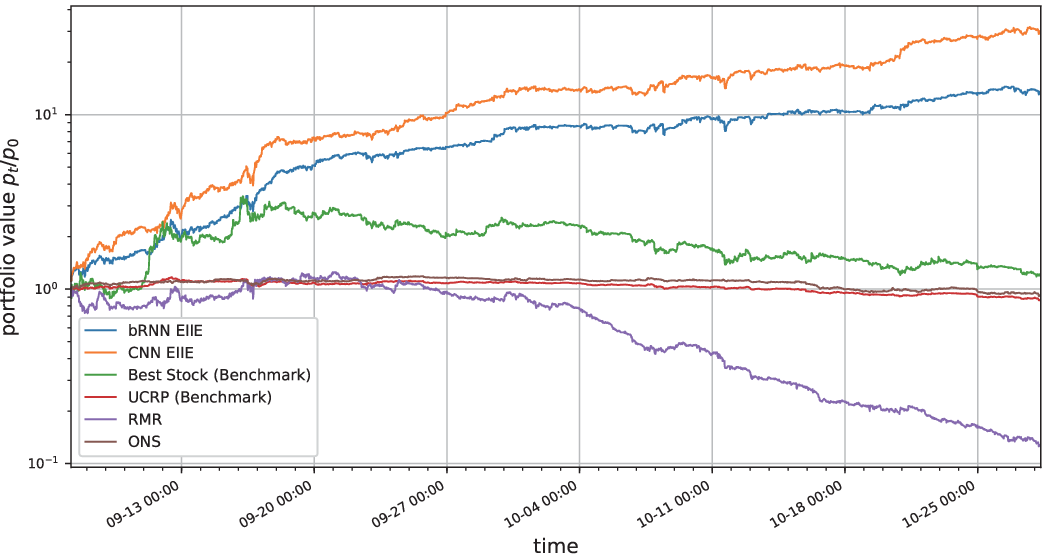
2017년 6월 arXiv 금융 연구를 5개 테마로 정리했습니다. 강화학습 포트폴리오 관리(EIIE)의 탄생, 딥러닝으로 푸는 100차원 BSDE, 시뮬레이션 오차의 수학적 보장, 가격 충격의 비선형 법칙, 손절과 레버리지를 넣은 차익거래까지 — AI가 예측이 아니라 '결정'에 들어온 달입니다.